
 صفحه اصلی
 پلن ها
 اکانت ها
 قوانین و مقررات
 پلتفرم معاملاتی
 بلاگ
 درباره ما
 ارتباط با ما
روش مارتینگل (Martingale) یکی از شناختهشدهترین استراتژیهای مدیریت سرمایه در میان تریدرها است، اما پیادهسازی استراتژی مارتینگل در فارکس همچنان یکی از موضوعات بحثبرانگیز محسوب میشود. اساس روش مارتینگل در ترید، افزایش حجم معامله پس از هر ضرر است که با هدف جبران ضررهای قبلی با یک معامله سودده انجام میشود.
با این حال، مارتینگل همیشه سودآور نیست و در صورت استفاده نادرست از آن، احتمال ضررهای سنگین و حتی از دست دادن کل سرمایه نیز وجود دارد. در این مقاله بررسی میکنیم که روش مارتینگل چیست و آیا میتوان با استفاده از مارتینگل در فارکس به سود رسید یا خیر. با تیم تحریریه سرمایه گذار برتر همراه باشید.
روش مارتینگل چیست و از کجا آمده است؟
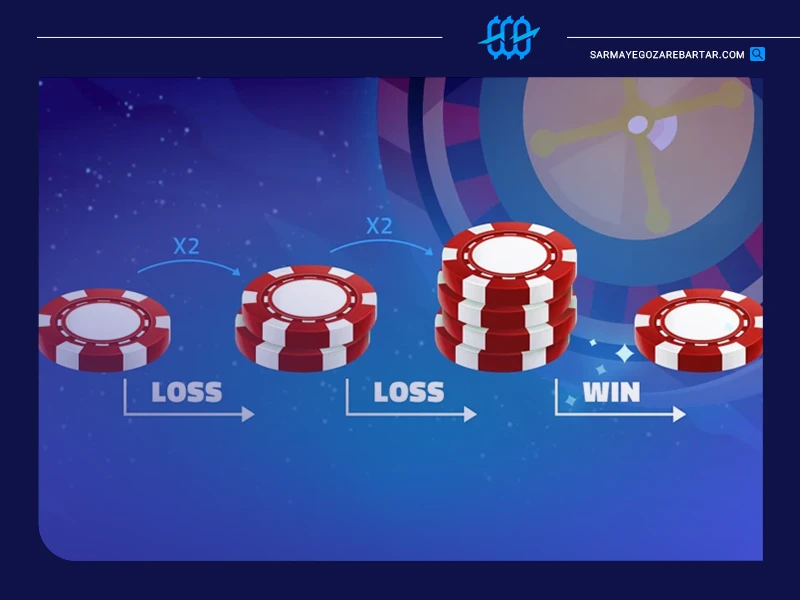
برخلاف تصور رایج، روش مارتینگل یک ایدهٔ جدید نیست. در کتاب دانشگاهی Introduction to Probability، سابقه استفاده از استراتژی مارتینگل در شرطبندیها دستکم تا سال ۱۷۵۴ و روایت جاکومو کازانووا در خاطراتش ردیابی شده است؛ یعنی بیش از دو قرن پیش از ورود آن به بازارهای مالی. در این بازیها، بازیکن روی یک نتیجه با احتمال تقریباً ۵۰ درصد شرط میبندد و اگر ببازد، در شرط بعدی مبلغ شرط را افزایش میدهد. منطق پشت این کار این است که بالاخره یک بار نتیجه به نفع او برمیگردد و چون مبلغ شرط بزرگتر شده، تمام ضررهای قبلی جبران میشود و حتی یک سود کوچک هم برای او باقی میماند.
با گسترش بازارهای مالی و معاملات آنلاین، برخی معاملهگران تلاش کردند منطق افزایش مبلغ پس از زیان را با تغییر اندازه موقعیت وارد معاملات کنند. به این ترتیب، مارتینگل در ترید به روشی برای افزایش حجم پس از معاملات زیانده تبدیل شد؛ هرچند سازوکار بازارهای مالی با بازیهای شرطبندی یکسان نیست و نتیجه معاملات نیز تابع شرایط و ریسکهای متفاوتی است.
ریسک معاملات CFD تنها یک هشدار نظری نیست. در سند مداخله محصول ESMA در سال ۲۰۱۸، بر اساس بررسی نهادهای ناظر ملی در حوزههای مختلف اتحادیه اروپا، ۷۴ تا ۸۹ درصد حسابهای سرمایهگذاران خرد CFD معمولاً زیانده گزارش شدند و متوسط زیان هر سرمایهگذار در بررسیهای مذکور بین ۱٬۶۰۰ تا ۲۹٬۰۰۰ یورو بود.
منبع: سازمان بورس و اوراق بهادار اروپا (ESMA)
ایده اصلی مارتینگل به زبان ساده
ایده اصلی مارتینگل بسیار ساده و در نگاه اول حتی منطقی به نظر میرسد. اگر معاملهگر در یک معامله ضرر کند، بهجای قبول ضرر و ادامه دادن با حجم قبلی، در معامله بعدی حجم را افزایش میدهد. فرض بر این است که بازار بالاخره به سمتی که پیشبینی شده حرکت میکند و وقتی این اتفاق افتاد، سود بزرگتری که از آن به دست میآید، ضررهای قبلی معاملهگر را پوشش میدهد.
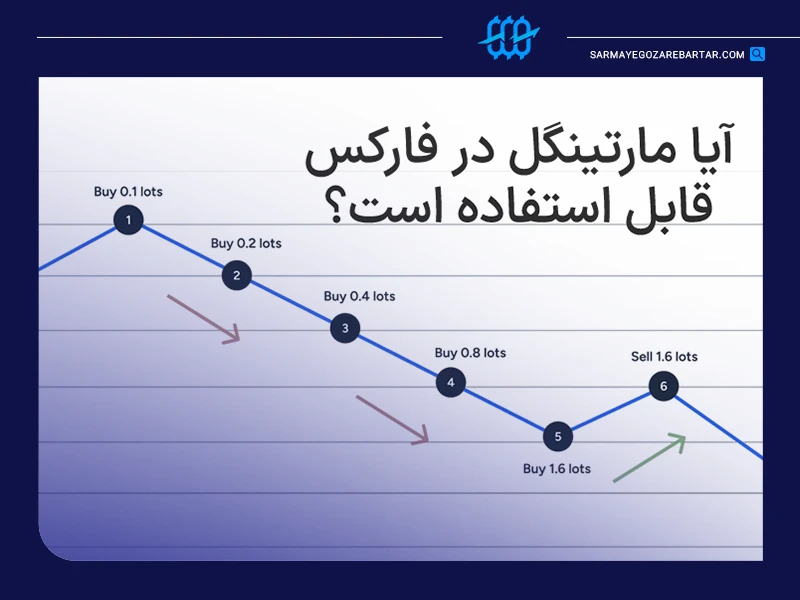
در سادهترین و رایجترین شکل، افزایش حجم به صورت دو برابر کردن انجام میشود. یعنی اگر تریدر با ۰.۱ لات وارد معامله شود و ضرر کند معامله بعدی را با ۰.۲ لات باز میکند. اگر باز هم بازار خلاف جهت معاملهگرحرکت کند، معامله سوم با ۰.۴ لات باز میشود و این روند ادامه پیدا میکند تا زمانی که یک معامله با سود بسته شود.
مثال عددی برای درک بهتر مارتینگل
برای اینکه مفهوم مارتینگل کاملاً جا بیفتد، بهتر است آن را با یک مثال ساده بررسی کنیم. مفروض ما این است که یک تریدر در بازار فارکس با حجم ۰.۱ لات وارد معامله میشود، اما بازار برخلاف انتظار او حرکت میکند و این معامله با ضرر بسته میشود. تریدر طبق روش مارتینگل، در معامله بعدی حجم را دو برابر میکند.
- معامله اول: ۰.۱ لات ضرر
- معامله دوم: ۰.۲ لات ضرر
- معامله سوم: ۰.۴ لات سود
اگر در این مثال فرض کنیم فاصله ورود تا نقطه سود و زیان در هر سه معامله یکسان است، ارزش هر پیپ متناسب با حجم تغییر میکند و هزینههایی مانند اسپرد، کمیسیون و اسلیپیج را نیز نادیده بگیریم، سود معامله سوم با حجم ۰.۴ لات میتواند مجموع زیان دو معامله قبلی را جبران کند و مقداری سود باقی بگذارد. اگر این فرضها تغییر کنند، صرف دو برابر کردن حجم تضمینی برای جبران کامل ضررهای قبلی نیست.
مارتینگل از دیدگاه ریاضیاتی
با این حال براساس جزوه آموزشی دانشگاه استنفورد درباره مارتینگل در نظریه احتمال، جذابیت سیستم دوبرابر کردن پس از هر باخت به معنای ایجاد مزیت آماری نیست. این جزوه آموزشی توضیح میدهد که در یک بازی منصفانه، تغییر استراتژی شرطبندی نمیتواند امید ریاضی برد را از صفر تغییر دهد و محدودیت سرمایه نیز میتواند در یک زنجیره باخت منجر به از دست رفتن سرمایه شود. در کتاب دانشگاهی Introduction to Probability نیز همین منطق درباره محدودیت سیستمهای دوبرابری بررسی شده است. در معاملات مالی هم افزایش حجم پس از زیان، بهخودیخود مزیت آماری یک استراتژی را ایجاد نمیکند و در صورت ادامه زیانها میتواند اندازه موقعیت و میزان سرمایه در معرض ریسک را بهسرعت افزایش دهد.
آیا استراتژی مارتینگل در فارکس قابل استفاده است؟
ریسک اجرای مارتینگل را نمیتوان صرفاً بر اساس اسپات یا اهرمی بودن بازار تعیین کرد. توالی زیانها، اندازه موقعیت، سرمایه در دسترس، هزینههای معامله و میزان اهرم همگی بر نتیجه اثر میگذارند. با این حال، در محصولات اهرمی مانند بسیاری از CFDها، افزایش پیاپی حجم علاوه بر افزایش زیان بالقوه، مارجین بیشتری را نیز درگیر میکند و میتواند محدودیت سرمایه را سریعتر به مسئله تبدیل کند.
CFD و قراردادهای فیوچرز هر دو میتوانند امکان استفاده از اهرم و مارجین را فراهم کنند، اما ساختار یکسانی ندارند. CFD معمولاً قراردادی میان معاملهگر و ارائهدهنده خدمات است، در حالی که قراردادهای فیوچرز دارای مشخصات استاندارد، سررسید و سازوکار معاملاتی مشخص در بازار مربوط به خود هستند. از منظر مارتینگل، شباهت مهم این دو در این است که افزایش حجم در محصولات اهرمی میتواند میزان مارجین و زیان بالقوه را سریعتر افزایش دهد.
در مارتینگل، تریدر پس از هر زیان حجم معامله را افزایش میدهد. در معاملات اهرمی، این افزایش حجم میتواند مارجین بیشتری را درگیر و حاشیه آزاد حساب را کاهش دهد. در صورت ادامه زیان، بسته به اندازه موقعیت، میزان اهرم، اکوییتی حساب و آستانههای تعیینشده توسط کارگزار، احتمال رسیدن حساب به سطح مارجینکال یا استاپاوت افزایش پیدا میکند.
اهمیت محدودکردن ریسک در معاملات CFD را دادههای ASIC نیز نشان میدهد. این نهاد در سال ۲۰۲۲ گزارش کرد که پس از اجرای دستور مداخله در محصولات CFD، زیان خالص تجمیعی حسابهای مشتریان خرد بهطور متوسط در هر فصل ۹۱٪ و رویدادهای Margin Close-out نیز ۸۷٪ کاهش یافت. این آمار مستقیماً عملکرد مارتینگل را بررسی نمیکند، اما نشان میدهد میزان اهرم و اندازه اکسپوژر میتوانند در شدت زیان معاملات CFD نقش مهمی داشته باشند.
منبع: اطلاعیه رسمی ASIC درباره تمدید دستور مداخله در محصولات CFD
مارتینگل در حسابهای نتینگ و هجینگ فارکس
حسابهای معاملاتی در بازار فارکس در دو نوع نتینگ (Netting) و هجینگ (Hedging) ارائه میشوند که پیادهسازی مارتینگل در آنها متفاوت است.
حسابهای نتینگ
در حسابهای نتینگ، تمام پوزیشنهای یک نماد معاملاتی با هم تجمیع میشوند و در نهایت فقط یک پوزیشن خالص (خرید یا فروش) باقی میماند. در چنین حسابی، اگر تریدر بخواهد از مارتینگل استفاده کند، با هر بار اضافه کردن حجم در جهت معامله قبلی، در واقع حجم همان پوزیشن واحد را بزرگتر میکند. این موضوع باعث میشود ریسک بهصورت تصاعدی افزایش یابد.
حسابهای هجینگ
در مقابل، در حسابهای هجینگ امکان باز کردن همزمان پوزیشنهای خرید و فروش روی یک نماد وجود دارد. بعضی تریدرها تصور میکنند که این قابلیت میتواند مارتینگل را کمریسکتر کند، چون میتوانند پوزیشنهای جدید را در جهت مخالف باز کنند یا معاملات قبلی را بهنوعی پوشش دهند.
در حسابهای هجینگ نیز افزایش حجم معاملات میتواند ریسک کلی موقعیتها را افزایش دهد. باز کردن پوزیشنهای متعدد یا پوزیشنهای مخالف، بسته به مشخصات نماد، شرایط حساب و تنظیمات کارگزار، میتواند مارجین بیشتری را درگیر کند و مدیریت معاملات را پیچیدهتر سازد. هزینههایی مانند سواپ نیز به نماد، نوع حساب و شرایط کارگزار وابستهاند و برای همه معاملات یکسان نیستند.
انواع مارتینگل در ترید
روش مارتینگل در ترید نسخههای مختلفی دارد که تفاوت اصلی آنها در نحوه افزایش حجم، تعداد مراحل افزایش و محدودیتهای تعیینشده برای ادامه معاملات است. در نتیجه، میزان و سرعت رشد ریسک در هر مدل میتواند متفاوت باشد و نمیتوان بدون تعیین معیار مشخص، یکی از آنها را «بهترین» روش مارتینگل معرفی کرد.
نکته مهم این است که هرچند بعضی مدلها ملایمتر از مارتینگل کلاسیک هستند، اما هیچکدام ذات پرریسک این روش را بهطور کامل از بین نمیبرند.
مارتینگل کلاسیک
در مارتینگل کلاسیک، تریدر پس از هر معامله ناموفق حجم معامله بعدی را دو برابر میکند. ادامه این روند در چند معامله متوالی باعث رشد نمایی اندازه موقعیت میشود؛ بنابراین با افزایش تعداد زیانهای پیاپی، میزان سرمایه در معرض ریسک نیز میتواند با سرعت زیادی افزایش پیدا کند.
مشکل اصلی مارتینگل کلاسیک این است که بازارهای مالی برخلاف بازیهای شرطبندی، محدودیت تعداد باخت ندارند. بازار میتواند مدت زیادی خلاف جهت تحلیل تریدر حرکت کند و در این شرایط، حساب معاملاتی خیلی زود تحت فشار شدید قرار میگیرد. حتی حسابهایی با سرمایه نسبتاً بزرگ هم ممکن است فقط با چند ضرر متوالی، به مرز کال مارجین برسند.
مارتینگل تعدیلشده
مارتینگل تعدیلشده نسخهای نرمتر از مدل کلاسیک است که در آن حجم معامله کمتر از دو برابر افزایش پیدا میکند. مثلاً بهجای ۲ برابر، حجم هر معامله ۱.۳ یا ۱.۵ برابر معامله قبلی میشود. هدف تریدر در این روش، کاهش سرعت رشد ریسک و دادن فضای تنفس بیشتر به حساب است.
در نگاه اول، این روش منطقیتر به نظر میرسد، چون فشار کمتری به سرمایه وارد میکند و اجازه میدهد تریدر تعداد ضررهای بیشتری را تحمل کند. با این حال، باید توجه داشت که مشکل اصلی مارتینگل همچنان پابرجاست: اگر بازار برای مدت طولانی خلاف جهت حرکت کند، حتی افزایشهای ملایم هم در نهایت حجم را به سطح خطرناک میرسانند.
از طرف دیگر، در مارتینگل تعدیلشده ممکن است یک معامله سودده نتواند تمام ضررهای قبلی را بهطور کامل جبران کند و تریدر مجبور شود چند معامله سودده پشت سر هم داشته باشد تا به نقطه سر به سر برسد.
مارتینگل با محدودیت
در مارتینگل با محدودیت، تریدر برای خودش یک سقف مشخص تعیین میکند. این سقف میتواند تعداد دفعات افزایش حجم، حداکثر حجم مجاز یا حداکثر ضرر قابل قبول باشد. بهعبارت سادهتر، تریدر تصمیم میگیرد که مارتینگل را تا یک نقطه مشخص ادامه دهد و بعد از آن متوقف شود، حتی اگر ضررها هنوز جبران نشده باشند. این مدل نسبت به دو نوع قبلی واقعبینانهتر است، چون میپذیرد که سرمایه نامحدود نیست و بازار همیشه برنمیگردد. البته مشکل اینجاست که با پذیرش این موضوع، فلسفه اولیه مارتینگل یعنی جبران کامل ضرر با یک سود، همیشه محقق نمیشود. ممکن است تریدر بعد از رسیدن به حد مجاز، مجبور شود معاملات خود را با ضرر ببندد و از بازار خارج شود.
داده اختصاصی سرمایه گذار برتر؛ فقط ۶ زیان متوالی
یکی از ویژگیهای کمتر ملموس مارتینگل کلاسیک، سرعت رشد حجم معاملات است. اگر معاملهگر این روش را با حجم ۰.۱ لات آغاز کند و پس از هر زیان حجم معامله بعدی را دو برابر کند، توالی حجم معاملات به این شکل خواهد بود:
۰.۱ ← ۰.۲ ← ۰.۴ ← ۰.۸ ← ۱.۶ ← ۳.۲ ← ۶.۴ لات
بنابراین، تنها پس از ۶ معامله زیانده متوالی، حجم معامله هفتم به ۶.۴ لات میرسد؛ یعنی ۶۴ برابر حجم معامله نخست. موضوع تنها حجم معامله هفتم نیست. مجموع حجم ۶ معامله زیانده قبلی برابر با ۶.۳ لات است. اگر برای سادهسازی فرض کنیم فاصله حد ضرر، ارزش حرکت قیمت بهازای هر واحد حجم و سایر شرایط معاملات یکسان باشند و هزینههایی مانند اسپرد، کمیسیون و اسلیپیج را نادیده بگیریم، زیان تجمعی این ۶ معامله معادل ۶۳ برابر زیان معامله اول خواهد بود.
برای مثال، اگر زیان معامله نخست را با R نمایش دهیم، توالی زیانها به شرح زیر خواهد بود:
R + 2R + 4R + 8R + 16R + 32R = 63R
و معامله بعدی نیز با اندازه 64R در معرض ریسک قرار میگیرد.
مارتینگل از دانشگاه استنفورد
نکته جالبتر در دادههای آموزشی دانشگاه استنفورد دیده میشود. در درس EE 276: Information Theory، استراتژی مارتینگل با توالی شرطهای دو برابری بررسی شده و احتمال ۶ باخت متوالی در یک مدل ساده با دو نتیجه مستقل و احتمال برابر، حدود ۱/۶۴ یا ۱.۶ درصد محاسبه شده است. استنفورد همزمان تاکید میکند که این روش تنها در صورت داشتن ثروت نامحدود میتواند بدون برخورد با محدودیت سرمایه ادامه پیدا کند و در عمل پایدار نیست.
البته عدد ۱.۶ درصد احتمال واقعی شش زیان متوالی در فارکس نیست؛ زیرا معاملات بازار مالی نه الزاماً احتمال برد و باخت ۵۰ درصدی دارند و نه نتایج آنها مستقل از یکدیگر است. اهمیت این محاسبه در نشاندادن سازوکار ریاضی مارتینگل است: حتی در یک مدل بسیار ساده با احتمال برد و باخت برابر، یک توالی نسبتاً کوتاه از زیانها کافی است تا حجم معامله بهصورت نمایی افزایش پیدا کند.
برای معاملهگر فارکس، این رشد نمایی در حسابهای اهرمی اهمیت بیشتری پیدا میکند؛ زیرا افزایش حجم علاوه بر افزایش زیان بالقوه، مارجین موردنیاز را نیز افزایش میدهد. به همین دلیل، مشکل اصلی مارتینگل صرفاً احتمال وقوع زیان بعدی نیست؛ سرعتی است که یک توالی محدود از زیانها میتواند اندازه موقعیت و سرمایه در معرض ریسک را چند ده برابر کند.
منبع اصلی این داده اختصاصی: Stanford University، درس EE 276: Information Theory، بخش Gambling and Martingales.
منبع: دانشگاه استنفورد درباره Martingale Betting Strategy
سخن آخر مقاله مارتینگل
در نهایت، ریسک روش مارتینگل محدود به یک بازار خاص نیست و افزایش پیاپی حجم میتواند در سهام، فارکس، CFD و سایر بازارها زیان تجمعی را افزایش دهد. تفاوت مهم در محصولات اهرمی این است که افزایش حجم علاوه بر بزرگترکردن زیان بالقوه، مارجین بیشتری را نیز درگیر میکند و میتواند معاملهگر را سریعتر به محدودیتهای مارجین نزدیک کند. بنابراین مقایسه مارتینگل در بازارهای مختلف باید بر اساس عواملی مانند اهرم، مارجین، هزینه معامله و ساختار محصول انجام شود، نه با فرض اینکه این روش در یک بازار ذاتاً نتیجهبخشتر است.
در پراپ تریدینگ، افزایش پیاپی حجم معاملات در روش مارتینگل میتواند احتمال عبور از محدودیتهای ریسک و دراداون پلن چالش را افزایش دهد؛ بهویژه زمانی که چند زیان متوالی رخ دهد یا حجم معاملات با سرعت زیادی افزایش پیدا کند. میزان این ریسک به نحوه اجرای روش، حجم موقعیتها و قوانین همان پلن بستگی دارد. در محیط یا حساب شبیهسازیشده پراپ نیز رعایت محدودیتهای تعیینشده برای دراداون و مدیریت ریسک ملاک اصلی ارزیابی حساب است.
سؤالات متداول
بهترین روش مارتینگل کدام است؟
+
روش مارتینگل چه به شکل اصلی آن و چه در فرمهایی مثل مارتینگل محدود و تعدیل شده و… ریسک زیادی به همراه دارد و استفاده از آن در بازارهای اهرمی مثل CFD های فارکس، فیوچرز و… میتواند به سرعت باعث از دست رفتن سرمایه و حساب شود.
چرا استفاده از مارتینگل در بازار فارکس خطرناکتر از بازارهای دیگر است؟
+
به دلیل وجود اهرم و ماهیت قراردادهای CFD، افزایش پیاپی حجم معاملات در فارکس باعث میشود بخش زیادی از مارجین حساب درگیر شود و با کمترین نوسان بازار، مارجین کال و استاپ اوت اتفاق بیفتد.
مارتینگل با محدودیت به چه معناست و چه مزیتی دارد؟
+
در این روش، تریدر برای خود یک سقف مشخص (تعداد دفعات یا حداکثر حجم) تعیین میکند و اگر به آن برسد، ضرر را میپذیرد و متوقف میشود. استفاده از این مدل ممکن است در بازارهایی مثل کریپتو و بورس باعث نابودی کل حساب نشود، اما همچنان ریسکهای روش مارتینگل را دارد و سود بالقوه آن نیز بسیار کمتر است.
آیا میتوان در پراپ تریدینگ از مارتینگل استفاده کرد؟
+
استفاده از آن به خودی خود ممنوع نیست، اما میتواند به سرعت حساب را به درصدهای دراداون و ریسک شناور برساند و باعث از دست رفتن حساب معاملاتی شود. به همین دلیل استفاده از آن در پراپ تریدینگ توصیه نمیشود.


مارتینگل در بازار نوسانی بهتره یا بازار با روند دار؟
رامین عزیز
در بازارهای نوسانی ریسک بالاتره؛ بهتره در بازارهای با روند مشخص استفاده بشه.