
 صفحه اصلی
 پلن ها
 اکانت ها
 قوانین و مقررات
 پلتفرم معاملاتی
 بلاگ
 درباره ما
 ارتباط با ما
اگر میخواهید بدانید سودی که از ترید به دست میآورید واقعاً ارزش ریسکی که میپذیرید را دارد یا نه، نسبت شارپ یکی از مهمترین معیارهایی است که باید بشناسید. این نسبت که به آن شاخص شارپ نیز میگویند، بازدهی تریدهای شما را نسبت به نوسان بازده آنها مقایسه میکند و نشان میدهد به ازای هر واحد نوسان، چقدر بازده مازاد نسبت به نرخ بدون ریسک به دست میآورید. با توجه به اهمیت این موضوع در فارکس و پراپ تریدینگ، در این مقاله قصد داریم به بررسی کامل نسبت شارپ و نحوه محاسبه آن بپردازیم. اگر دوست دارید بیشتر با فرمول نسبت شارپ و کاربرد آن در مدیریت ریسک آشنا شوید، پیشنهاد میکنیم تا پایان این مطلب با ما همراه باشید.
نسبت شارپ چیست؟
نسبت شارپ (Sharpe Ratio) یا شاخص شارپ، معیاری برای سنجش بازده مازاد یک پرتفوی یا استراتژی نسبت به نرخ بدون ریسک، به ازای هر واحد نوسان بازده است. به عبارت دیگر، با کمک نسبت شارپ میتوانید مشخص کنید که به ازای هر مقدار ریسک مشخص، سود تریدهای شما نسبت به نرخ بدون ریسک چقدر خواهد بود.
ویلیام فورسایت شارپ (William F. Sharpe) در سال ۱۹۶۶ و در مقالهای درباره ارزیابی عملکرد صندوقهای سرمایهگذاری، معیاری را مطرح کرد که بعدها به نسبت شارپ معروف شد و آن را نسبت پاداش به تغییرپذیری (Reward-to-Variability ratio) نامید. این نسبت، بازده مازاد یک دارایی، پرتفوی یا استراتژی را نسبت به نوسان بازده آن میسنجد. در سال ۱۹۹۰، شارپ به همراه دو اقتصاددان دیگر، برای کارهای پیشگامانه در نظریه اقتصاد مالی برنده جایزه نوبل اقتصاد شد. CAPM نیز یکی از دستاوردهای مهم او در این حوزه بود.
فرمول نسبت شارپ و نحوه محاسبه آن
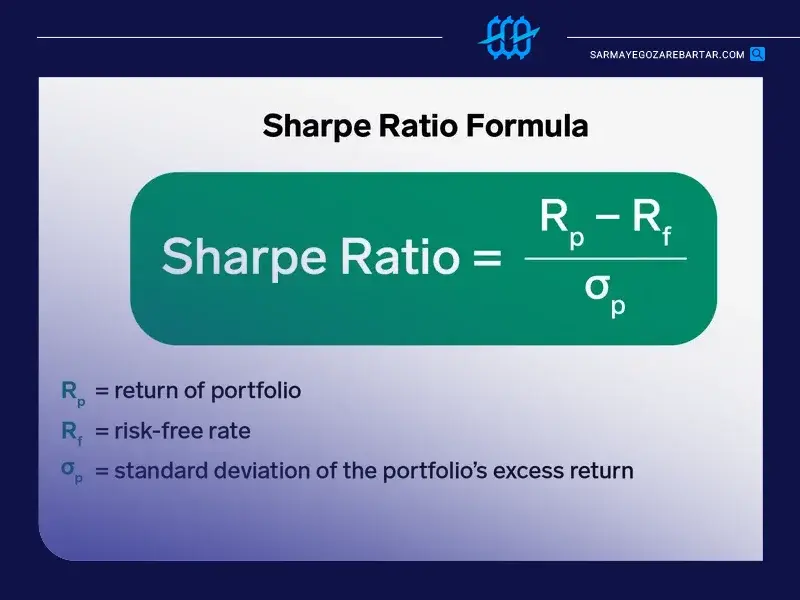
نسبت شارپ فرمول سادهای دارد و از سه متغیر بازده، نرخ ریسک فری و انحراف معیار سودهای مختلف در همان بازه زمانی تشکیل شده است. البته توجه داشته باشید که این نسبت با ریسک به ریوارد متفاوت است و به محاسبات بیشتری نیاز دارد.
سادهترین شکل فرمول محاسبه نسبت شارپ به صورت زیر است:
Sharpe Ratio = (Rp – Rf)/σp
نسبت شارپ = (سود یا بازده – نرخ ریسک فری) / انحراف معیار سود اضافی
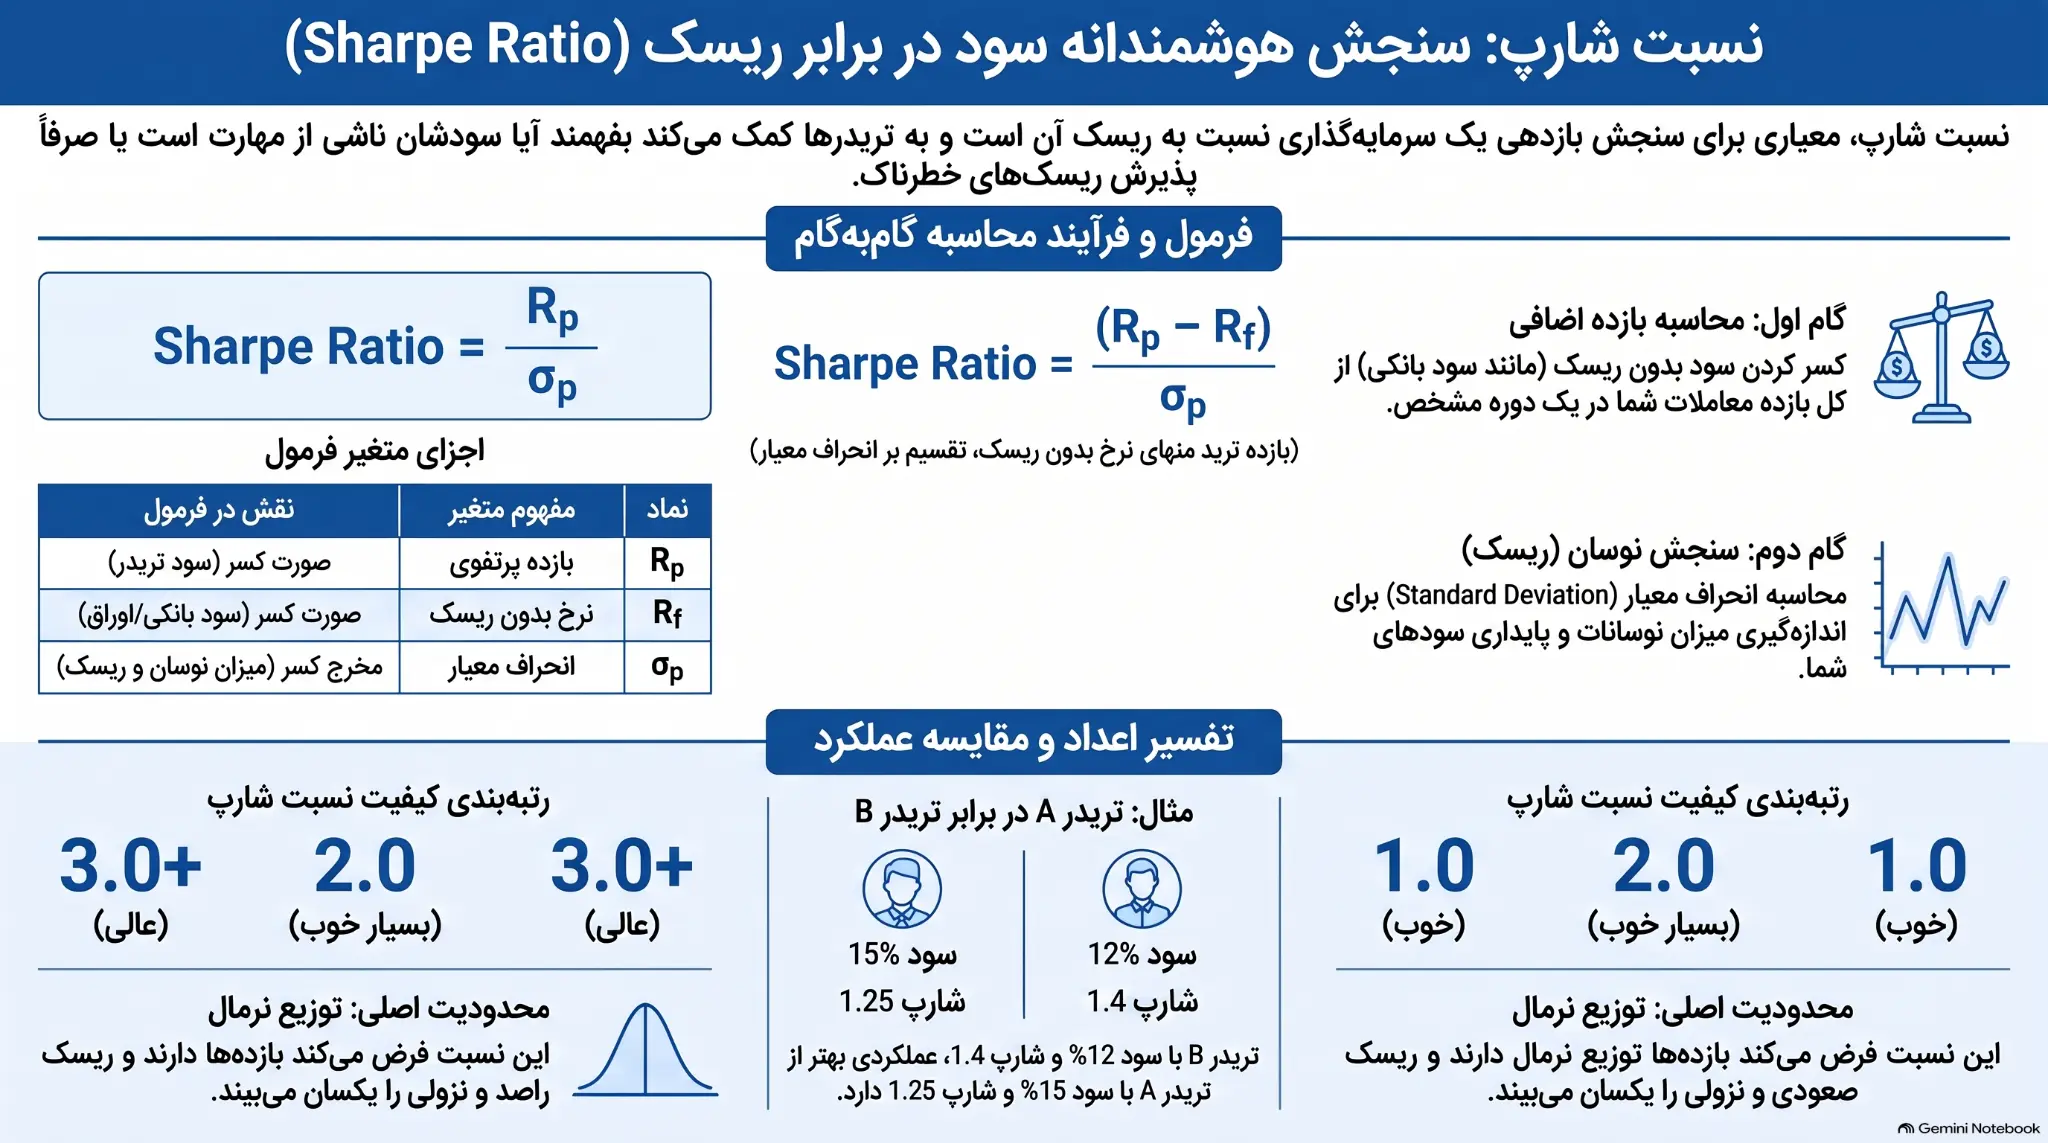
اجزای این فرمول عبارتند از:
- بازده یا سود معامله: متغیر Rp نشاندهنده بازده پرتفوی یا استراتژی در یک دوره زمانی مشخص است. این بازده باید بهصورت درصدی و در بازههای زمانی مشخص مانند روزانه، هفتگی، ماهانه یا سالانه محاسبه شود. میزان بازده را میتوان در بازههای مختلف روزانه، هفتگی، ماهانه یا حتی سالانه محاسبه کرد. برای محاسبه نسبت شارپ، نرمالبودن توزیع بازدهها شرط نیست؛ با این حال، چون این نسبت ریسک را با انحراف معیار میسنجد، در توزیعهای نامتقارن یا دارای زیانهای شدید ممکن است تصویر کاملی از ریسک ارائه نکند. همچنین بازده، نرخ بدون ریسک و انحراف معیار باید بر اساس دوره زمانی یکسان، مانند روزانه، ماهانه یا سالانه، محاسبه یا به دوره یکسان تبدیل شوند..
- نرخ بدون ریسک: متغیر Rf نماینده نرخ بازده بدون ریسک است که باید متناسب با ارز و افق زمانی مورد بررسی انتخاب شود؛ برای مثال میتوان از نرخ اوراق دولتی متناسب بهعنوان نماینده آن استفاده کرد.
- اختلاف بازده معامله و بازده بدون ریسک (صورت کسر): صورت کسر در فرمول نسبت شارپ، اختلاف بین بازده معامله و بازده سرمایهگذاری بدون ریسک را نشان میدهد. هرچه صورت کسر بزرگتر باشد، یعنی سود ترید شما بیشتر از سود سرمایهگذاری در حوزههای بدون ریسک است و به همین دلیل آن را سود یا بازده اضافی نیز مینامند. برای محاسبه این مقدار، بازده پرتفوی یا استراتژی و نرخ بدون ریسک باید ابتدا به بازه زمانی و واحد یکسان تبدیل شوند و سپس نرخ بدون ریسک از بازده همان دوره کم شود.
- انحراف معیار بازده کل پرتفوی یا کل معاملات (مخرج کسر): متغیر σp در مخرج کسر نشاندهنده ریسک معامله است و از طریق اندازهگیری نوسانات بازده (تغییرات سود) به دست میآید. برای به دست آوردن این عدد باید اختلاف بازده هر ماه را با میانگین بازده کل دوره محاسبه کنید، آنها را به توان دو برسانید و با هم جمع کنید، سپس جمع آنها را بر تعداد ماهها تقسیم کنید (یا بهاصطلاح از آنها واریانس بگیرید) و از عدد نهایی جذر بگیرید تا انحراف معیار سود معاملات شما به دست بیاید.
کاربرد نسبت شارپ در پراپ تریدینگ
نسبت شارپ در پراپ تریدینگ با در نظر گرفتن ریسک معاملات، امکان مقایسه عملکرد تریدرها یا استراتژیهای معاملاتی را فراهم میکند. در واقع با کمک این نسبت میتوانیم بفهمیم که کدام تریدر یا استراتژی بازده بهتری نسبت به ریسک خود دارد.
مثلاً فرض کنید که در یک دوره یکساله، یک تریدر ۱۵ درصد و تریدر دیگری ۱۲ درصد بازده به دست آورده است. در نگاه اول به نظر میرسد عملکرد تریدر اول بهتر بوده است، اما بعد از بررسی ریسک معاملات آنها مشخص میشود که انحراف معیار بازده تریدر اول ۸ درصد و تریدر دوم ۵ درصد بوده است. اگر نرخ بدون ریسک سالانه را نیز ۵ درصد در نظر بگیریم، نسبت شارپ تریدر اول معادل ۱.۲۵ و تریدر دوم معادل ۱.۴ خواهد شد. بنابراین تریدر دوم با وجود بازده کمتر، در این مثال نسبت بازده به ریسک بهتری داشته است و به ازای ریسک پذیرفتهشده، عملکرد بهتری نشان میدهد.
| معاملهگر | بازده سالانه | نرخ بدون ریسک | انحراف معیار | نسبت شارپ |
| تریدر اول | ۱۵٪ | ۵٪ | ۸٪ | (۱۵−۵)÷۸ = ۱٫۲۵ |
| تریدر دوم | ۱۲٪ | ۵٪ | ۵٪ | (۱۲−۵)÷۵ = ۱٫۴ |
همین محاسبات را میتوانید برای تریدهای خود در بازههای زمانی مختلف انجام دهید و مشخص کنید که کدام استراتژیهای معاملاتی شما بیشترین سودآوری را نسبت به ریسک داشتهاند. داشتن یک نسبت شارپ و وین ریت میتوانند در کنار معیارهایی مانند دراودان و اندازه نمونه برای ارزیابی عملکرد تاریخی استراتژی استفاده شوند؛ با این حال، هیچیک موفقیت آتی را تضمین نمیکنند.
نسبت شارپ مناسب در پراپ تریدینگ
با اینکه نمیتوان یک قاعده کلی برای تمام شرایط مطرح کرد، در برخی منابع نسبت شارپ بالاتر از ۱ بهعنوان سطح قابلقبول، بالاتر از ۲ بهعنوان سطح قوی و ۳ یا بیشتر بهعنوان سطح بسیار بالا در نظر گرفته میشود. با این حال، این آستانهها تقریبی هستند و به دوره بررسی، تناوب دادهها، بازار، هزینهها و شیوه محاسبه بستگی دارند. بنابراین بهتر است نسبت شارپ برای مقایسه استراتژیها یا تریدرها در شرایط مشابه استفاده شود، نه اینکه صرفاً یک عدد بهتنهایی مبنای قضاوت قرار گیرد.
چرا نسبت شارپ در ترید مهم است؟
نسبت شارپ محدود به فارکس یا پراپ تریدینگ نیست و میتواند عملکرد تریدرها، استراتژیها یا سرمایهگذاریهای مختلف در هر بازاری را با در نظر گرفتن ریسک آنها با هم مقایسه کند. این نسبت نشان میدهد که اگر بازده یک تریدر یا استراتژی در یک بازه زمانی زیاد است، آیا ریسک زیادی را برای دست یافتن به آن پذیرفته یا با یک ریسک معقول چنین سودی را کسب کرده است.
بنابراین میتوان مهمترین مزایای نسبت شارپ را به این صورت خلاصه کرد:
- ارزیابی عملکرد تریدرها یا استراتژیها با در نظر گرفتن ریسک
- مقایسه ترید و سرمایهگذاری در بازارهای مختلف
- مقایسه سود ترید با سرمایهگذاریهای بدون ریسک مثل سود بانکی
محدودیتهای نسبت شارپ
نسبت شارپ در کنار مزایای خود، محدودیتهایی نیز دارد. برای مثال نسبت شارپ به تناوب دادهها و روش سالانهسازی حساس است. اگر بازده و انحراف معیار با دورههای زمانی متفاوت یا روشهای ناسازگار محاسبه و سالانهسازی شوند، مقدار نسبت شارپ میتواند گمراهکننده باشد.
از طرف دیگر، در این فرمول ریسک تغییرات قیمت در هر دو جهت صعودی و نزولی یکسان در نظر گرفته میشود، اما در واقعیت ریسک تغییرات منفی یا ضرر بیش از حد برای تریدرها بسیار بیشتر از تغییرات مثبت یا سود بیش از حد است. برای حل این مشکل، نسبت سورتینو (Sortino) مطرح شده است که بهجای نوسان کل، انحراف نزولی بازدهها نسبت به یک بازده هدف یا حداقل بازده قابلقبول (MAR) را در نظر میگیرد.
جمعبندی
نسبت شارپ یا Sharpe Ratio یکی از ابزارهای کلیدی در تحلیل و ارزیابی عملکرد تریدرها و استراتژیهای معاملاتی محسوب میشود. این نسبت میتواند سود تریدهای مختلف را نسبت به ریسک آنها بسنجد، آنها را با سرمایهگذاریهای بدون ریسک مثل سود بانکی مقایسه و مشخص کند که آیا سودهای بهدست آمده ارزش ریسک کردن را داشتهاند یا خیر. استفاده آگاهانه از نسبت شارپ میتواند به شما کمک کند دید دقیقتری نسبت به کیفیت عملکرد معاملاتی خود داشته باشید و تصمیمهای منطقیتری در مسیر پراپ تریدینگ بگیرید.
سؤالات متداول
شارپ ریشیو چیست؟
+
نسبت شارپ یا Sharpe Ratio معیاری برای سنجش بازده یک سرمایهگذاری یا استراتژی معاملاتی نسبت به میزان ریسک آن است. هرچه این نسبت بالاتر باشد، نشان میدهد بازده بیشتری به ازای ریسک پذیرفتهشده به دست آمده است.
نسبت شارپ بالا بهتر است یا پایین؟
+
بهطور کلی نسبت شارپ بالاتر میتواند نشاندهنده بازده بهتر نسبت به ریسک پذیرفتهشده باشد. با این حال، بهتر است این نسبت در کنار سایر معیارهای ارزیابی عملکرد بررسی شود.
نسبت شارپ کمتر از ۱ چه معنایی دارد؟
+
نسبت شارپ کمتر از ۱ معمولاً نشاندهنده بازده مازاد پایینتر نسبت به میزان نوسان است؛ اما خوب یا بد بودن آن به دوره بررسی، بازار، تناوب دادهها و روش محاسبه بستگی دارد و بهتر است با استراتژیهای مشابه و در شرایط یکسان مقایسه شود.
نسبت شارپ منفی چه معنایی دارد؟
+
نسبت شارپ منفی معمولاً نشان میدهد بازده سرمایهگذاری یا استراتژی در دوره مورد بررسی از نرخ بدون ریسک کمتر بوده است؛ بنابراین ممکن است ریسک پذیرفتهشده با بازده اضافی جبران نشده باشد.
🎯 محاسبه نسبت شارپ به شما در ارزیابی و بهبود استراتژیهای معاملاتی کمک میکند. «سرمایهگذار برتر» با فراهم کردن سرمایه و تاکید بر مدیریت ریسک، به شما فرصت میدهد تا استراتژیهایی با نسبت شارپ بالا را در چالشهای پراپ تریدینگ پیادهسازی کرده و به سودآوری پایدار دست یابید.
عملکرد خود را با پلنهای ما بهینه کنید:
پلن A: دارای محدودیت زمانی، اما بدون محدودیت حجم معامله – مناسب برای تریدرهایی که استراتژیهای با بازدهی بالا و ریسک مدیریتشده را سریع اجرا میکنند.
پلن B: بدون محدودیت زمانی – بهترین انتخاب برای توسعه و اجرای دقیق استراتژیها با تمرکز بر بهبود نسبت شارپ در طول زمان.
با «سرمایهگذار برتر»، هوشمندانهتر ترید کنید! 👇


الان من نفهمیدم نسبت شارپ مگه همون میانگین ریسک به ریوارد استیتمنتا نیست؟
سلام و وقت بخیر
خیر، مفهوم ریسک به ریوارد و نسبت شارپ با یکدیگر متفاوت هستند. برای درک بهتر این موضوع، میتوانید مقایسه کوتاه زیر را در نظر بگیرید.
تریدر منظم: ممکن است ریسک به ریوارد معمولی (مثل ۱ به ۲) داشته باشد، اما چون با حجم ثابت و پلهپله سود کرده، نسبت شارپ او عالی (بالای ۱.۵) میشود.
تریدر هیجانی: ممکن است به خاطر یک تکمعامله تصادفی با حجم سنگین، ریسک به ریوارد نجومی (مثل ۱ به ۲۰) ثبت کند، اما چون حسابش نوسان و استرس شدید داشته، نسبت شارپ او فاجعه (زیر ۰.۵) میشود.